


Từ tiếp cận nguồn vốn ngoại tệ giá rẻ đến trở thành “mắt xích trung chuyển tài chính” cho doanh nghiệp, các ngân hàng Việt đang đặt nhiều kỳ vọng vào ngân hàng con tại VIFC. Thông qua đó, họ có thể “go global” ngay trên sân nhà.
Ngày 29/10/2026, Hội đồng quản trị MB thông qua phương án thành lập Ngân hàng TNHH Một thành viên MB Toàn cầu tại Trung tâm Tài chính quốc tế Việt Nam (VIFC), vốn điều lệ dự kiến 3.000 tỷ đồng hoặc ngoại tệ tương đương. Chỉ ít ngày sau, Techcombank chốt danh sách cổ đông vào ngày 3/11/2026 để lấy ý kiến bằng văn bản về việc lập một ngân hàng thương mại TNHH một thành viên tại VIFC, trong khi MSB gần đây cũng đã được cổ đông thông qua chủ trương tương tự.
Trước đó, trong mùa đại hội đồng cổ đông năm 2026, bảy ngân hàng gồm Vietcombank, MB, TPBank, LPBank, HDBank, SHB và Nam A Bank đều đã được cổ đông thông qua chủ trương thành lập ngân hàng con sở hữu 100% vốn tại VIFC.
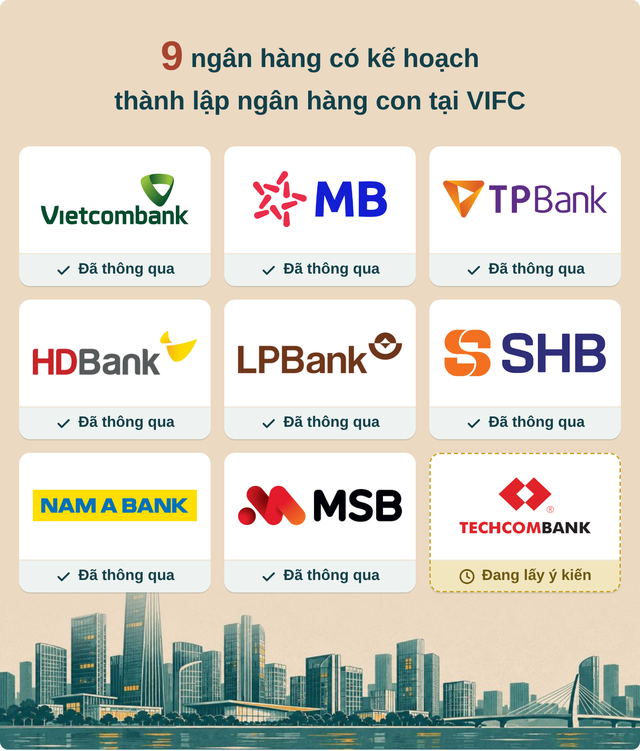
Như vậy, tính đến đầu tháng 11/2026, đã có 9 nhà băng thông qua hoặc đang xin ý kiến cổ đông về việc lập ngân hàng con tại VIFC. Phần lớn chọn mức vốn khởi điểm 3.000 tỷ đồng, tương đương vốn pháp định.
Theo Nghị quyết 222/2025/QH15 của Quốc hội và Nghị định 329/2025/NĐ-CP có hiệu lực từ ngày 18/12/2025, ngân hàng hiện diện tại VIFC dưới hình thức ngân hàng thương mại TNHH một thành viên hoặc chi nhánh ngân hàng nước ngoài. Với ngân hàng 100% vốn trong nước, chủ sở hữu phải là một ngân hàng thương mại trong nước.
Ngân hàng mẹ phải đáp ứng một số điều kiện, trong đó bắt buộc có giá trị thực vốn điều lệ tối thiểu gấp đôi mức vốn pháp định, tỷ lệ nợ xấu không quá 3%, được Ngân hàng Nhà nước xếp hạng A hoặc B, thuộc nhóm quy mô lớn và có lãi trên cả báo cáo tài chính riêng lẻ lẫn hợp nhất đã kiểm toán trong 5 năm liền kề. Vì vậy, sở hữu một ngân hàng con tại VIFC tự thân đã là một tấm “chứng chỉ” về sức khỏe tài chính và năng lực quản trị.
5 điều kiện với ngân hàng mẹ
Gấp 2 lầngiá trị thực vốn điều lệ so với vốn pháp định
≤ 3%tỷ lệ nợ xấu
Hạng A, Bxếp hạng của Ngân hàng Nhà nước
Quy mô lớnthuộc nhóm ngân hàng quy mô lớn
5 nămcó lãi liền kề trên BCTC riêng lẻ và hợp nhất đã kiểm toán
Mô hình pháp nhân độc lập cho phép ngân hàng con hạch toán riêng, xây dựng bộ máy và sản phẩm theo chuẩn quốc tế, đồng thời tách bạch rủi ro với hoạt động nội địa. Khác biệt lớn nhất nằm ở cơ chế ngoại hối: ngân hàng tại VIFC mở tài khoản thanh toán bằng ngoại tệ cho thành viên trung tâm, tổ chức và cá nhân không cư trú, giao dịch giữa các thành viên được thanh toán trực tiếp bằng ngoại tệ. Nói cách khác, đây gần như một ngân hàng quốc tế ngay trên lãnh thổ Việt Nam.
Ngân hàng con tại VIFC được làm gì?
Chọn một nhóm khách hàng để xem các hoạt động được phép21Khách hàng ngoài Việt Nam14Doanh nghiệp thành viên VIFC13Ngân hàng thành viên VIFC10Tổ chức tín dụng trong nước7Tổ chức trong nước khác
Với cá nhân, tổ chức ngoài lãnh thổ Việt Nam, ngân hàng con được làm 21 hoạt động(Điều 57). Tiêu biểu:
Nhận tiền gửiCho vayBảo lãnhBao thanh toánThư tín dụngPhát hành thẻ tín dụngPhái sinh lãi suất và phái sinh giá cả hàng hóa không liên quan đến VNDMua bán trái phiếu bằng ngoại tệ ở nước ngoàiPhát hành trái phiếuĐại lý quản lý tài sản bảo đảm
Ngoài ra, ngân hàng con được tham gia các hệ thống thanh toán quốc tế mà ngân hàng mẹ là thành viên (Điều 62).
Phạm vi hoạt động được Nghị định 329 quy định chi tiết theo từng nhóm khách hàng, từ Điều 57 đến Điều 62, nhiều nhất là 21 hoạt động với cá nhân, tổ chức ngoài lãnh thổ Việt Nam. Danh mục này cho thấy ngân hàng con được thiết kế để phục vụ khách hàng và dòng tiền quốc tế.
Theo các ngân hàng, việc tham gia vào VIFC được kỳ vọng sẽ giúp họ tiếp cận nguồn vốn quốc tế, cũng như đa dạng hóa sản phẩm, dịch vụ tài chính phục vụ nhu cầu giao dịch xuyên biên giới của doanh nghiệp và cá nhân.
Trên thực tế, nhiều năm qua, ngân hàng Việt vươn ra quốc tế chủ yếu theo lối truyền thống là mở chi nhánh, ngân hàng con hay văn phòng đại diện ở nước ngoài, phần lớn tại các thị trường lân cận. Cách làm này đòi hỏi chi phí lớn, phải thích nghi với pháp luật sở tại và cạnh tranh trực diện với ngân hàng bản địa, trong khi quy mô hoạt động thường khiêm tốn so với kỳ vọng.
VIFC mở ra một hướng đi mới khi sân chơi quốc tế được đưa về ngay TP.HCM và Đà Nẵng. Nhà đầu tư nước ngoài, quỹ đầu tư, định chế tài chính và doanh nghiệp xuyên quốc gia khi tham gia trung tâm đều cần một ngân hàng làm đầu mối thanh toán, quản lý dòng tiền và thu xếp vốn, và ngân hàng Việt ở vị trí thuận lợi để đảm nhận vai trò đó vì hiểu thị trường, hiểu doanh nghiệp trong nước.


